Les cartes de crédit dans la finance islamique : halal ou haram?
Intérêts vs utilité : le dilemme de la carte de crédit pour le musulman moderne
Naviguer dans les finances d'aujourd'hui tout en respectant les principes de la charia peut donner l'impression de marcher sur un fil de fer, particulièrement en ce qui concerne les cartes de crédit. S'agit-il d'un outil pratique pour bâtir son dossier de crédit ou d'un piège menant au Riba?
La réponse n'est pas un simple « oui » ou « non ». Tout dépend de la structure de la carte et, surtout, de la façon dont vous l'utilisez. Voici un aperçu du débat, des conditions d'utilisation et des réalités pratiques entourant la carte de crédit dans un contexte islamique.
Le cœur du débat : Halal vs Haram
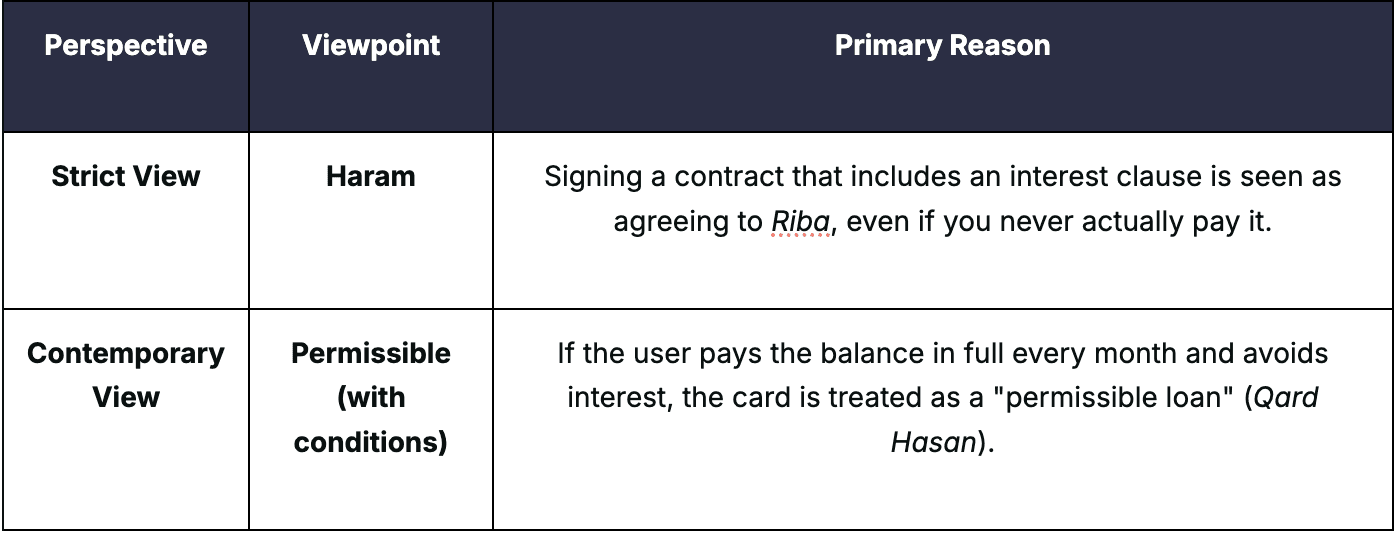
La principale préoccupation liée aux cartes de crédit concerne les intérêts (Riba). En islam, payer ou recevoir des intérêts est strictement interdit. Comme un contrat de carte de crédit standard exige d'accepter de payer des intérêts si un solde est reporté, certains érudits considèrent que le simple fait de signer l'entente pose problème.
Toutefois, de nombreux spécialistes contemporains adoptent une approche plus pragmatique, axée sur l'intention et le résultat réel.
Deux écoles de pensée
4 raisons pour lesquelles les cartes de crédit sont souvent utilisées par les musulmans
Malgré le débat, plusieurs raisons expliquent pourquoi bien des musulmans jugent les cartes de crédit acceptables, et même essentielles dans l'économie actuelle :
1. L'emprunt sans intérêt
Dans la finance islamique, emprunter de l'argent est permis tant qu'il n'y a pas d'« augmentation » (intérêt). Si vous utilisez une carte de crédit et que vous payez le solde complet de votre relevé avant la date d'échéance, vous profitez essentiellement d'un prêt sans intérêt pendant 21 à 30 jours.
2. La réalité des frais de retard
Certaines personnes critiques voient les frais de retard comme une forme d'intérêt. En revanche, les partisans soutiennent que ces frais sont désormais la norme dans presque tous les contrats modernes (services publics, loyer, forfaits cellulaires). Si l'on rejetait chaque entente comprenant une clause de pénalité, il serait pratiquement impossible de fonctionner dans notre économie moderne.
3. Une protection essentielle pour le consommateur
Les cartes de crédit offrent des protections (variables selon votre région) que les cartes de débit ne proposent pas, notamment :
La protection contre la fraude : Il est beaucoup plus facile de contester des transactions non autorisées.
Des avantages de voyage : De meilleurs taux de change et des assurances voyage intégrées.
La sécurité en ligne : Une couche de protection supplémentaire lors d'achats sur des sites internationaux.
4. La diversification des revenus des émetteurs
Les sociétés de carte de crédit ne font pas seulement de l'argent avec les intérêts. Elles touchent des frais d'interchange (frais de transaction payés par le commerçant). Ainsi, même si vous ne payez jamais un sou d'intérêt, l'entreprise réalise tout de même un profit sur le service offert au marchand, ce que plusieurs considèrent comme des frais de service légitimes.
Lignes directrices pour une utilisation halal de la carte de crédit
Si vous choisissez d'utiliser une carte de crédit, vous devez la gérer avec une rigueur exemplaire pour respecter les limites de la charia. Suivez cette liste pour vous assurer de maintenir un usage éthique :
Activez le paiement automatique : Programmez toujours le paiement automatique du solde complet de votre compte. Cela élimine tout risque d'engendrer accidentellement des frais d'intérêt.
Évitez les « avances de fonds » : Retirer de l'argent à un guichet automatique avec une carte de crédit entraîne généralement des intérêts immédiats, sans période de grâce. C'est à proscrire absolument.
Surveillez les récompenses « halal » : Certains spécialistes estiment que les remises en argent (cashback) sont permises puisqu'il s'agit d'un cadeau (Hiba) de la banque, mais vous devriez éviter les récompenses directement associées à des secteurs haram.
Privilégiez l'utilité plutôt que le luxe : Servez-vous de la carte pour bâtir votre cote de crédit (essentielle pour obtenir plus tard une hypothèque halal), et non pour acheter des choses au-dessus de vos moyens.
Conclusion : un outil qui exige de la responsabilité
Dans la finance islamique, votre intention (Niyyah) et votre autodiscipline sont fondamentales. Même si la carte de crédit peut potentiellement impliquer le Riba, elle demeure un outil clé pour assurer votre sécurité financière et bâtir votre historique de crédit en Occident.
Si vous n'êtes pas à l'aise avec les cartes de crédit traditionnelles, tournez-vous vers des solutions de rechange halal ou des cartes prépayées offrant des protections comparables, sans contrat portant intérêt.