Gérer les finances au sein d'un mariage musulman

Gérer l'argent dans le mariage, c'est bien plus qu'une question de chiffres : il s'agit d'harmoniser vos valeurs, de respecter vos obligations spirituelles et de bâtir un avenir sécuritaire ensemble. Dans plusieurs foyers musulmans, ces discussions sont guidées par les principes de la charia, qui mettent l'accent sur l'équité, la protection et le soutien mutuel.
Que vous soyez de nouveaux mariés ou que vous cherchiez à peaufiner votre partenariat financier, voici un guide simplifié pour gérer l'argent dans un mariage musulman.
Les rôles financiers : la base du soutien mutuel
En islam, les responsabilités financières sont clairement définies pour s'assurer que chaque membre de la famille est pris en charge. Cela dit, ces « règles » servent de plancher, et non de plafond, à la façon dont les conjoints peuvent s'entraider.
Les responsabilités du mari
Le mari est traditionnellement le pilier financier de la famille. Ses devoirs comprennent :
L'entretien financier (Nafaqah) : subvenir aux besoins essentiels : nourriture, vêtements, logement et soins de santé.
Le contrat de mariage (Nikah) : honorer le Mahr (la dot) et toute condition financière particulière convenue dans le contrat de mariage.
La « voie du milieu » : dépenser selon ses moyens, en évitant autant l'avarice que l'extravagance.
L'autonomie financière de l'épouse
Un aspect unique de la finance islamique réside dans le droit total de l'épouse sur ses propres biens.
Pleine propriété : Tout argent qu'une femme gagne ou hérite lui appartient en propre.
Aucune obligation de dépenser : Sur le plan technique, elle n'est pas tenue de dépenser un seul sous pour les dépenses du ménage, même si elle est plus fortunée que son mari.
Contribution volontaire : De nombreux couples d'aujourd'hui choisissent une approche « d'équipe », où l'épouse contribue volontairement pour améliorer le niveau de vie familial, ce qui est considéré comme un acte de Sadaqah (charité) et de bienveillance.
Comparer les perspectives financières
Pour mieux visualiser ces rôles, voici un aperçu de la façon dont les responsabilités se répartissent généralement entre la vision « technique/légale » et la vision « pratique/conjugale ».

Des étapes concrètes vers le succès
Pour bien composer avec ces rôles, une bonne communication s'impose. Voici quatre aspects pratiques dont chaque couple devrait discuter :
A. Choisir une structure de comptes
Il n'y a pas de solution unique ici. Vous devez décider ce qui convient le mieux à votre dynamique :
Comptes conjoints : Parfaits pour la transparence et pour payer les dépenses du ménage (loyer, épicerie).
Comptes séparés : Permettent de préserver l'autonomie financière de l'épouse et au mari de gérer ses dépenses personnelles.
Le modèle hybride : Un compte conjoint pour « la maison » et des comptes personnels distincts pour « lui » et « elle ».
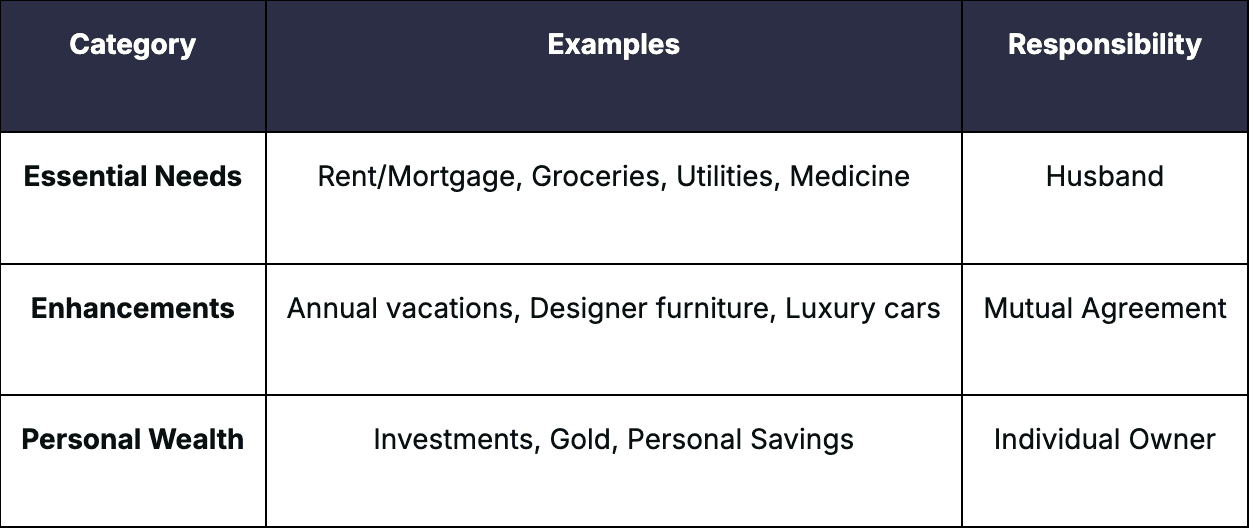
B. Définir les « besoins » par rapport aux « envies »
Le Coran encourage la modération. Servez-vous du tableau ci-dessous pour mieux catégoriser vos dépenses :
C. Protéger votre patrimoine
Prévoir « l'invisible » fait partie intégrante du devoir financier islamique. Sans testament, ce sont les lois provinciales ou régionales qui s'appliquent, et elles contredisent souvent les règles successorales islamiques.
Pourquoi c'est important : Cela garantit que votre conjoint(e) est pris(e) en charge et que vos biens sont répartis conformément à la charia.
La solution : Pas besoin d'un processus manuel compliqué. Manzil propose des testaments conformes aux principes islamiques qui sont légalement valides et solides sur le plan éthique, offrant ainsi une tranquillité d'esprit aux deux conjoints.
Conclusion : la métaphore du « vêtement »
Le Coran décrit les conjoints comme « un vêtement l'un pour l'autre ». Tout comme les vêtements nous protègent et couvrent nos défauts, vos ententes financières devraient protéger votre conjoint(e) et combler les besoins de la famille. Même si le mari a le devoir principal, un mariage réussi repose sur l'empathie, la souplesse et la transparence.