Titres à revenu fixe et finance islamique

Un guide factuel pour comprendre le fonctionnement des placements à revenu fixe, pourquoi la plupart d'entre eux posent problème au regard du riba, et quelles solutions de rechange conformes à la charia existent au Canada et aux États-Unis.
Le revenu fixe représente l'une des plus importantes catégories d'actifs au monde et constitue la base habituelle du volet plus prudent de la majorité des portefeuilles. C'est également la catégorie d'actifs où la finance traditionnelle et la finance islamique s'éloignent le plus nettement, car la caractéristique principale d'un produit à revenu fixe traditionnel est d'offrir un rendement prédéterminé sur de l'argent prêté — ce qui correspond très exactement à la définition du riba.
Cet article vous explique ce que sont les produits à revenu fixe, comment ils génèrent du rendement, comment les instances juridiques islamiques classent leurs principales catégories, et à quoi ressemblent les solutions conformes à la charia sur les marchés canadien et américain. Ce contenu est uniquement à visée éducative. Il ne recommande ni n'évalue aucun produit financier, et ne constitue pas un conseil en placement, fiscal ou religieux.
Qu'est-ce qu'un placement à revenu fixe?
La plupart des placements à revenu fixe sont des prêts. Un investisseur prête des fonds à un émetteur — un gouvernement, une municipalité, une société ou une banque — et ce dernier s'engage sur deux points : verser des paiements périodiques pendant une durée déterminée et rembourser le montant initial à la fin de cette période.
Le mécanisme reste le même pour tous les produits :
Capital (ou valeur nominale / pair) : le montant prêté, remboursable à l'échéance
Coupon : le versement périodique, exprimé en pourcentage de la valeur nominale
Échéance (ou terme) : la durée avant le remboursement du capital
Émetteur : l'emprunteur, dont la solvabilité détermine le risque de défaut de paiement
Le terme « fixe » fait référence au calendrier des paiements, et non à la valeur marchande du titre. Le prix des obligations évolue en sens inverse des taux d'intérêt du marché : quand les taux montent, les obligations déjà émises offrant des coupons plus faibles perdent de la valeur. L'investisseur qui conserve son obligation jusqu'à l'échéance récupère la valeur au pair, sauf si l'émetteur fait défaut; s'il la vend plus tôt, il pourrait obtenir plus ou moins que sa mise de départ.
Pourquoi le revenu fixe traditionnel pose problème au regard du riba
On définit généralement le riba comme un surplus injustifié perçu sur un prêt d'argent, soit un rendement obtenu simplement par l'écoulement du temps plutôt que par le commerce, la détention d'actifs ou la prise de risque. Comme une obligation traditionnelle, un CPG, un certificat de dépôt (CD) ou un compte d'épargne génère précisément ce type de gain, les conseils d'érudits islamiques les considèrent généralement comme non autorisés, peu importe l'émetteur, la cote de crédit ou la raison d'être du prêt.
Trois grandes réserves sont généralement évoquées :
Le riba : le rendement correspond à des frais perçus pour l'utilisation de l'argent au fil du temps.
Le Bay' al-dayn / la négociation de dettes : négocier des titres de créance avec une décote ou une prime est considéré comme un échange d'argent contre de l'argent de valeur inégale.
L'absence de partage du risque : le principe bien connu veut que le gain (al-ghunm) ne soit justifié que par la prise de risque (al-ghurm). Or, un prêteur dont le capital et le rendement sont garantis par contrat ne prend aucun risque commercial.
Précisons aussi que le type de compte dans lequel le titre est détenu ne change rien à sa nature. Un fonds obligataire traditionnel logé dans un CELI, un REER, un compte IRA ou un 401(k) reste le même instrument financier, simplement avec un traitement fiscal différent.
Aperçu rapide : comment les grandes catégories sont généralement classées
Le tableau ci-dessous résume la manière dont les instances religieuses islamiques et les méthodes de filtrage selon la charia traitent habituellement chaque catégorie. Les avis juridiques ne sont pas uniformes, les produits particuliers ont des structures variables, et les catégories ci-dessous sont des descriptions générales de positions publiées, et non des jugements portés sur un titre en particulier.
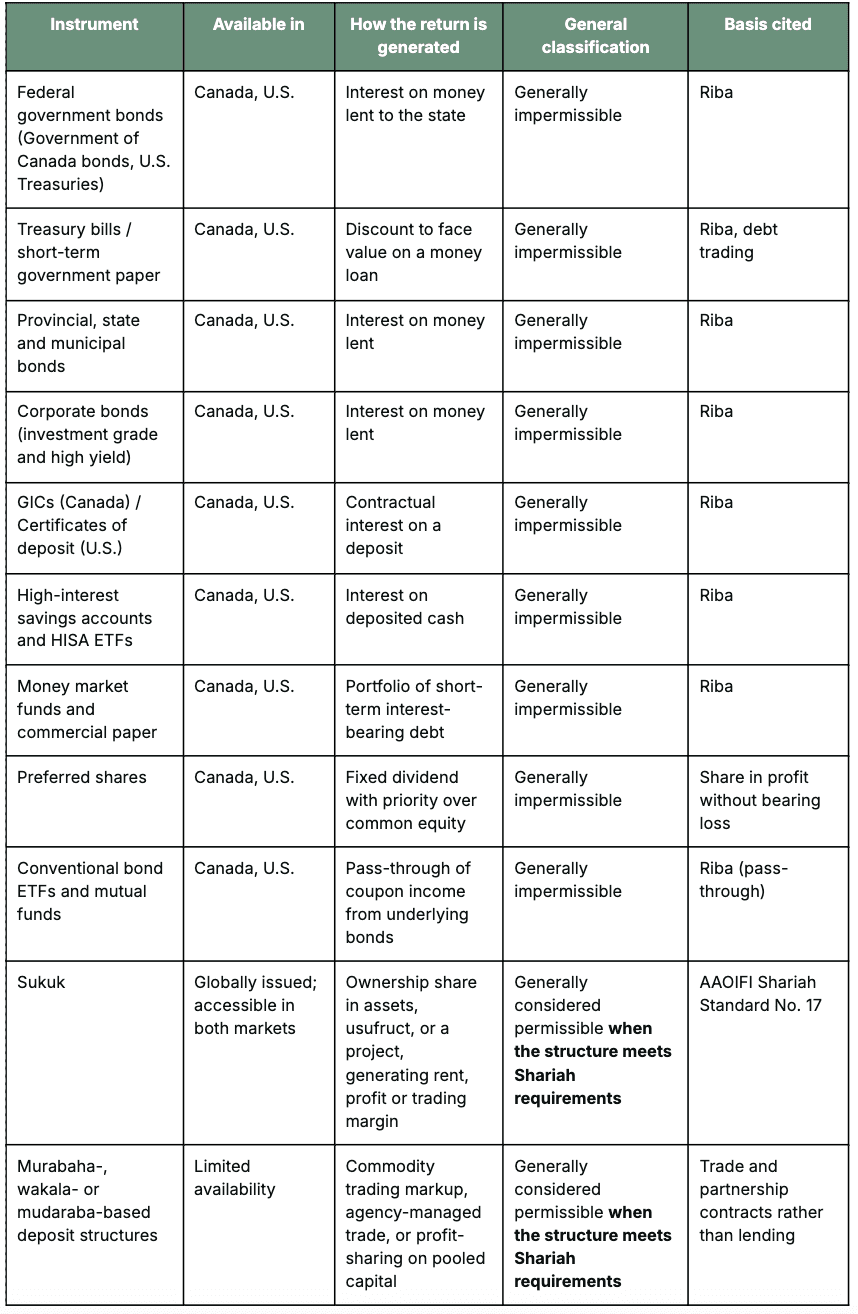
Deux grands constats se dégagent de ce tableau. D'abord, la conformité des sukuk et des solutions de dépôt islamiques dépend de leur structure réelle, et n'est pas garantie par leur simple appellation. Ensuite, la majorité des fonds traditionnels présentés comme « prudents », « équilibrés » ou « axés sur le revenu » détiennent des obligations classiques, ce qui explique pourquoi ils échouent généralement aux filtres de conformité de la charia, même lorsque leur volet d'actions y répondrait.
Au sujet des actions privilégiées
On classe souvent les actions privilégiées avec les placements à revenu fixe parce qu'elles versent un dividende fixe. Le Fiqh Council of North America est pourtant très clair : « Les actions privilégiées participent seulement aux profits et ne subissent pas les pertes; elles ne sont donc pas permises. » Ce qui pose problème, c'est cette asymétrie — un droit aux profits jumelé à une protection prioritaire contre les pertes —, et pas seulement le versement d'un montant fixe.
La norme charaïque no 17 de l'AAOIFI, publiée pour la première fois en mai 2003 et complétée par la résolution de février 2008 de son conseil de la charia sur les sukuk, sert de cadre de référence le plus utilisé pour les sukuk. L'AAOIFI indique actuellement que cette norme est en cours de révision. Elle encadre quatorze structures fondées sur différents contrats sous-jacents, notamment :
L'ijara : cession-bail d'un actif; les investisseurs perçoivent un loyer
La murabaha : vente à prix coûtant majoré d'une marchandise ou d'un actif; les investisseurs touchent la marge bénéficiaire
La musharaka : partenariat en coentreprise; les investisseurs partagent les profits et les pertes
La mudaraba : une partie apporte le capital, l'autre son expertise; les profits sont partagés selon un ratio convenu
La wakala : un mandataire gère les fonds pour le compte des investisseurs
L'istisna et le salam : financement de fabrication ou achat à terme
Deux règles de la norme no 17 méritent qu'on s'y attarde, car elles façonnent directement le marché :
La négociation sur le marché secondaire est limitée par la nature des actifs. Les transactions ne sont autorisées que si le portefeuille sous-jacent est principalement composé d'actifs corporels ou d'usufruits, et non de créances ou de titres monétaires. C'est pourquoi les sukuk de type murabaha et salam, qui génèrent des créances s'apparentant à de la dette, ne peuvent généralement pas être négociés sur les marchés secondaires.
Les garanties de capital ou de rendement sont interdites. La résolution de l'AAOIFI de février 2008 a réaffirmé que les promesses d'achat à valeur nominale ne sont pas permises pour les sukuk reposant sur des capitaux propres, la mudaraba, la musharaka et la wakala — une règle déjà établie dans la norme de 2003, au motif que de tels engagements revenaient à garantir des rendements et à transformer un partenariat en simple créance.
Contexte de marché
L'émission de sukuk a atteint un sommet sans précédent en 2025. Selon une analyse de S&P Global publiée en janvier 2026, le volume mondial d'émissions de sukuk a totalisé 264,8 milliards de dollars en 2025, une hausse de 12,7 % par rapport à l'année précédente, avec des émissions en devises étrangères dépassant les 100 milliards de dollars. S&P prévoyait de 270 à 280 milliards de dollars pour 2026. La Malaisie a été le plus grand moteur de cette croissance; l'Arabie saoudite a émis 72,5 milliards de dollars et les Émirats arabes unis 22,1 milliards. L'émission de sukuk durables a atteint 21,5 milliards de dollars, en hausse de 38 % sur un an.
Les émissions se concentrent surtout en Malaisie, dans les pays du CCG, en Turquie et, plus récemment, en Égypte. Ni le gouvernement du Canada ni le Trésor américain n'émettent de sukuk, ce qui explique pourquoi les investisseurs musulmans d'Amérique du Nord se tournent généralement vers des fonds qui détiennent des sukuk émis à l'étranger pour accéder à cette catégorie d'actifs.
Les risques que la conformité à la charia n'élimine pas
Le filtrage selon la charia valide uniquement la conformité religieuse. Il ne réduit aucunement le risque financier, et plusieurs risques s'appliquent aux sukuk tout comme ils s'appliquent aux obligations classiques :
Risque de crédit et d'émetteur : l'initiateur ou le débiteur peut faillir à ses engagements
Risque souverain et pays : les émissions proviennent d'un nombre restreint de pays
Risque de durée : le cours des sukuk fluctue selon les attentes d'évolution des taux directeurs
Risque de change : la plupart des sukuk sont libellés en dollars américains ou dans la devise locale du pays émetteur
Risque de liquidité : le marché secondaire est plus petit et moins liquide que le marché obligataire traditionnel
Risque de concentration : un petit groupe d'États et d'institutions financières représente une part importante de l'ensemble des titres en circulation
Avis importants
Cet article est publié uniquement à des fins d'information et d'éducation. Il ne constitue pas un conseil en placement, financier, juridique, fiscal ou religieux, n'est pas une incitation à acheter ou vendre un titre quelconque et ne tient compte de la situation personnelle, des objectifs ou de la tolérance au risque d'aucun particulier.
Les descriptions des avis juridiques islamiques constituent des résumés généraux des positions rendues publiques par des comités religieux et des organismes de normalisation à la date de publication. Les juristes et érudits islamiques ont des points de vue divergents sur plusieurs des points abordés. Rien dans ce document ne constitue une fatwa ou une attestation de conformité pour une personne ou un titre en particulier. Les investisseurs devraient consulter des conseillers financiers, fiscaux et religieux qualifiés avant d'arrêter leur choix.
Les chiffres de marché mentionnés proviennent de sources tierces accessibles au public aux dates indiquées, n'ont pas fait l'objet d'une vérification indépendante et peuvent changer avec le temps. La norme charaïque no 62 de l'AAOIFI était toujours à l'état d'ébauche selon les analyses publiées jusqu'au début de 2026; les lecteurs devraient vérifier son statut actuel directement auprès de l'AAOIFI.
Investir comporte des risques, dont la perte possible du capital investi. Les sukuk et les fonds d'investissement conformes à la charia ne sont pas des produits de dépôt : ils ne sont pas assurés par la SADC ou la FDIC, ne bénéficient d'aucune garantie bancaire et peuvent perdre de la valeur, y compris la totalité du montant investi. Le rendement passé ne garantit pas les résultats futurs. Les filtres de conformité à la charia réduisent l'univers de placement admissible et peuvent amener un portefeuille à se priver d'occasions offertes aux portefeuilles non filtrés, ainsi qu'à afficher un rendement différent de celui des indices de référence traditionnels. La diversification ne garantit pas un profit et ne protège pas contre les pertes dans un marché en baisse.
Manzil n'est liée à aucun fonds tiers, émetteur, fournisseur d'indices ou organisme religieux mentionné dans cet article, et ne cautionne aucun d'entre eux.
Sources
Un guide factuel pour comprendre le fonctionnement des placements à revenu fixe, pourquoi la plupart d'entre eux posent problème au regard du riba, et quelles solutions de rechange conformes à la charia existent au Canada et aux États-Unis.
Le revenu fixe représente l'une des plus importantes catégories d'actifs au monde et constitue la base habituelle du volet plus prudent de la majorité des portefeuilles. C'est également la catégorie d'actifs où la finance traditionnelle et la finance islamique s'éloignent le plus nettement, car la caractéristique principale d'un produit à revenu fixe traditionnel est d'offrir un rendement prédéterminé sur de l'argent prêté — ce qui correspond très exactement à la définition du riba.
Cet article vous explique ce que sont les produits à revenu fixe, comment ils génèrent du rendement, comment les instances juridiques islamiques classent leurs principales catégories, et à quoi ressemblent les solutions conformes à la charia sur les marchés canadien et américain. Ce contenu est uniquement à visée éducative. Il ne recommande ni n'évalue aucun produit financier, et ne constitue pas un conseil en placement, fiscal ou religieux.
Qu'est-ce qu'un placement à revenu fixe?
La plupart des placements à revenu fixe sont des prêts. Un investisseur prête des fonds à un émetteur — un gouvernement, une municipalité, une société ou une banque — et ce dernier s'engage sur deux points : verser des paiements périodiques pendant une durée déterminée et rembourser le montant initial à la fin de cette période.
Le mécanisme reste le même pour tous les produits :
Capital (ou valeur nominale / pair) : le montant prêté, remboursable à l'échéance
Coupon : le versement périodique, exprimé en pourcentage de la valeur nominale
Échéance (ou terme) : la durée avant le remboursement du capital
Émetteur : l'emprunteur, dont la solvabilité détermine le risque de défaut de paiement
Le terme « fixe » fait référence au calendrier des paiements, et non à la valeur marchande du titre. Le prix des obligations évolue en sens inverse des taux d'intérêt du marché : quand les taux montent, les obligations déjà émises offrant des coupons plus faibles perdent de la valeur. L'investisseur qui conserve son obligation jusqu'à l'échéance récupère la valeur au pair, sauf si l'émetteur fait défaut; s'il la vend plus tôt, il pourrait obtenir plus ou moins que sa mise de départ.
Pourquoi le revenu fixe traditionnel pose problème au regard du riba
On définit généralement le riba comme un surplus injustifié perçu sur un prêt d'argent, soit un rendement obtenu simplement par l'écoulement du temps plutôt que par le commerce, la détention d'actifs ou la prise de risque. Comme une obligation traditionnelle, un CPG, un certificat de dépôt (CD) ou un compte d'épargne génère précisément ce type de gain, les conseils d'érudits islamiques les considèrent généralement comme non autorisés, peu importe l'émetteur, la cote de crédit ou la raison d'être du prêt.
Trois grandes réserves sont généralement évoquées :
Le riba : le rendement correspond à des frais perçus pour l'utilisation de l'argent au fil du temps.
Le Bay' al-dayn / la négociation de dettes : négocier des titres de créance avec une décote ou une prime est considéré comme un échange d'argent contre de l'argent de valeur inégale.
L'absence de partage du risque : le principe bien connu veut que le gain (al-ghunm) ne soit justifié que par la prise de risque (al-ghurm). Or, un prêteur dont le capital et le rendement sont garantis par contrat ne prend aucun risque commercial.
Précisons aussi que le type de compte dans lequel le titre est détenu ne change rien à sa nature. Un fonds obligataire traditionnel logé dans un CELI, un REER, un compte IRA ou un 401(k) reste le même instrument financier, simplement avec un traitement fiscal différent.
Aperçu rapide : comment les grandes catégories sont généralement classées
Le tableau ci-dessous résume la manière dont les instances religieuses islamiques et les méthodes de filtrage selon la charia traitent habituellement chaque catégorie. Les avis juridiques ne sont pas uniformes, les produits particuliers ont des structures variables, et les catégories ci-dessous sont des descriptions générales de positions publiées, et non des jugements portés sur un titre en particulier.
Deux grands constats se dégagent de ce tableau. D'abord, la conformité des sukuk et des solutions de dépôt islamiques dépend de leur structure réelle, et n'est pas garantie par leur simple appellation. Ensuite, la majorité des fonds traditionnels présentés comme « prudents », « équilibrés » ou « axés sur le revenu » détiennent des obligations classiques, ce qui explique pourquoi ils échouent généralement aux filtres de conformité de la charia, même lorsque leur volet d'actions y répondrait.
Au sujet des actions privilégiées
On classe souvent les actions privilégiées avec les placements à revenu fixe parce qu'elles versent un dividende fixe. Le Fiqh Council of North America est pourtant très clair : « Les actions privilégiées participent seulement aux profits et ne subissent pas les pertes; elles ne sont donc pas permises. » Ce qui pose problème, c'est cette asymétrie — un droit aux profits jumelé à une protection prioritaire contre les pertes —, et pas seulement le versement d'un montant fixe.
La norme charaïque no 17 de l'AAOIFI, publiée pour la première fois en mai 2003 et complétée par la résolution de février 2008 de son conseil de la charia sur les sukuk, sert de cadre de référence le plus utilisé pour les sukuk. L'AAOIFI indique actuellement que cette norme est en cours de révision. Elle encadre quatorze structures fondées sur différents contrats sous-jacents, notamment :
L'ijara : cession-bail d'un actif; les investisseurs perçoivent un loyer
La murabaha : vente à prix coûtant majoré d'une marchandise ou d'un actif; les investisseurs touchent la marge bénéficiaire
La musharaka : partenariat en coentreprise; les investisseurs partagent les profits et les pertes
La mudaraba : une partie apporte le capital, l'autre son expertise; les profits sont partagés selon un ratio convenu
La wakala : un mandataire gère les fonds pour le compte des investisseurs
L'istisna et le salam : financement de fabrication ou achat à terme
Deux règles de la norme no 17 méritent qu'on s'y attarde, car elles façonnent directement le marché :
La négociation sur le marché secondaire est limitée par la nature des actifs. Les transactions ne sont autorisées que si le portefeuille sous-jacent est principalement composé d'actifs corporels ou d'usufruits, et non de créances ou de titres monétaires. C'est pourquoi les sukuk de type murabaha et salam, qui génèrent des créances s'apparentant à de la dette, ne peuvent généralement pas être négociés sur les marchés secondaires.
Les garanties de capital ou de rendement sont interdites. La résolution de l'AAOIFI de février 2008 a réaffirmé que les promesses d'achat à valeur nominale ne sont pas permises pour les sukuk reposant sur des capitaux propres, la mudaraba, la musharaka et la wakala — une règle déjà établie dans la norme de 2003, au motif que de tels engagements revenaient à garantir des rendements et à transformer un partenariat en simple créance.
Contexte de marché
L'émission de sukuk a atteint un sommet sans précédent en 2025. Selon une analyse de S&P Global publiée en janvier 2026, le volume mondial d'émissions de sukuk a totalisé 264,8 milliards de dollars en 2025, une hausse de 12,7 % par rapport à l'année précédente, avec des émissions en devises étrangères dépassant les 100 milliards de dollars. S&P prévoyait de 270 à 280 milliards de dollars pour 2026. La Malaisie a été le plus grand moteur de cette croissance; l'Arabie saoudite a émis 72,5 milliards de dollars et les Émirats arabes unis 22,1 milliards. L'émission de sukuk durables a atteint 21,5 milliards de dollars, en hausse de 38 % sur un an.
Les émissions se concentrent surtout en Malaisie, dans les pays du CCG, en Turquie et, plus récemment, en Égypte. Ni le gouvernement du Canada ni le Trésor américain n'émettent de sukuk, ce qui explique pourquoi les investisseurs musulmans d'Amérique du Nord se tournent généralement vers des fonds qui détiennent des sukuk émis à l'étranger pour accéder à cette catégorie d'actifs.
Les risques que la conformité à la charia n'élimine pas
Le filtrage selon la charia valide uniquement la conformité religieuse. Il ne réduit aucunement le risque financier, et plusieurs risques s'appliquent aux sukuk tout comme ils s'appliquent aux obligations classiques :
Risque de crédit et d'émetteur : l'initiateur ou le débiteur peut faillir à ses engagements
Risque souverain et pays : les émissions proviennent d'un nombre restreint de pays
Risque de durée : le cours des sukuk fluctue selon les attentes d'évolution des taux directeurs
Risque de change : la plupart des sukuk sont libellés en dollars américains ou dans la devise locale du pays émetteur
Risque de liquidité : le marché secondaire est plus petit et moins liquide que le marché obligataire traditionnel
Risque de concentration : un petit groupe d'États et d'institutions financières représente une part importante de l'ensemble des titres en circulation
Avis importants
Cet article est publié uniquement à des fins d'information et d'éducation. Il ne constitue pas un conseil en placement, financier, juridique, fiscal ou religieux, n'est pas une incitation à acheter ou vendre un titre quelconque et ne tient compte de la situation personnelle, des objectifs ou de la tolérance au risque d'aucun particulier.
Les descriptions des avis juridiques islamiques constituent des résumés généraux des positions rendues publiques par des comités religieux et des organismes de normalisation à la date de publication. Les juristes et érudits islamiques ont des points de vue divergents sur plusieurs des points abordés. Rien dans ce document ne constitue une fatwa ou une attestation de conformité pour une personne ou un titre en particulier. Les investisseurs devraient consulter des conseillers financiers, fiscaux et religieux qualifiés avant d'arrêter leur choix.
Les chiffres de marché mentionnés proviennent de sources tierces accessibles au public aux dates indiquées, n'ont pas fait l'objet d'une vérification indépendante et peuvent changer avec le temps. La norme charaïque no 62 de l'AAOIFI était toujours à l'état d'ébauche selon les analyses publiées jusqu'au début de 2026; les lecteurs devraient vérifier son statut actuel directement auprès de l'AAOIFI.
Investir comporte des risques, dont la perte possible du capital investi. Les sukuk et les fonds d'investissement conformes à la charia ne sont pas des produits de dépôt : ils ne sont pas assurés par la SADC ou la FDIC, ne bénéficient d'aucune garantie bancaire et peuvent perdre de la valeur, y compris la totalité du montant investi. Le rendement passé ne garantit pas les résultats futurs. Les filtres de conformité à la charia réduisent l'univers de placement admissible et peuvent amener un portefeuille à se priver d'occasions offertes aux portefeuilles non filtrés, ainsi qu'à afficher un rendement différent de celui des indices de référence traditionnels. La diversification ne garantit pas un profit et ne protège pas contre les pertes dans un marché en baisse.
Manzil n'est liée à aucun fonds tiers, émetteur, fournisseur d'indices ou organisme religieux mentionné dans cet article, et ne cautionne aucun d'entre eux.
Sources