Musharaka c. Murabaha : comment fonctionnent ces deux structures de financement immobilier halal

Pour plusieurs familles musulmanes, la question n'est pas seulement de savoir si elles ont les moyens d'acheter une maison, mais comment la financer sans riba. Deux structures reviennent le plus souvent : la moucharaka dégressive et la mourabaha. Toutes deux reposent sur la propriété réelle et le commerce plutôt que sur le prêt d'argent avec intérêt, mais elles fonctionnent de façons très différentes.
Pourquoi la structure est importante
La finance islamique repose sur des principes qui interdisent l'intérêt (riba), la spéculation (maisir) et l'incertitude excessive (gharar). Un prêt hypothécaire classique est un emprunt d'argent remboursé avec intérêt. Une structure halal remplace ce prêt par un partenariat, un bail ou une vente liée à un actif réel : la propriété elle-même.
La moucharaka dégressive : un partenariat qui diminue
L'AAOIFI, l'organisme qui établit les normes de la charia pour les institutions financières islamiques à travers le monde, décrit la moucharaka dégressive comme un partenariat dans lequel un associé s'engage à racheter graduellement la part de l'autre jusqu'au transfert complet de la propriété. Elle combine trois contrats : le partenariat (moucharaka), la location (ijara) et la vente. En pratique :
Vous trouvez une maison et négociez l'achat.
Votre mise de fonds devient votre part dans le partenariat; l'institution financière fournit le reste.
Vous habitez dans la maison et payez un loyer sur la part que l'institution financière possède toujours.
En plus du loyer, vous rachetez la part de l'institution financière par tranches au fil du temps.
À mesure que votre part augmente, la portion loyer de votre paiement diminue. Une fois que vous possédez toutes les parts, le partenariat prend fin et la maison vous appartient entièrement.3 La norme no 12 de la charia de l'AAOIFI fixe les conditions : chaque contrat doit être valide en soi, et les promesses d'achat et de vente doivent être des engagements distincts plutôt que des conditions du partenariat.

La mourabaha : une vente à prix coûtant majoré
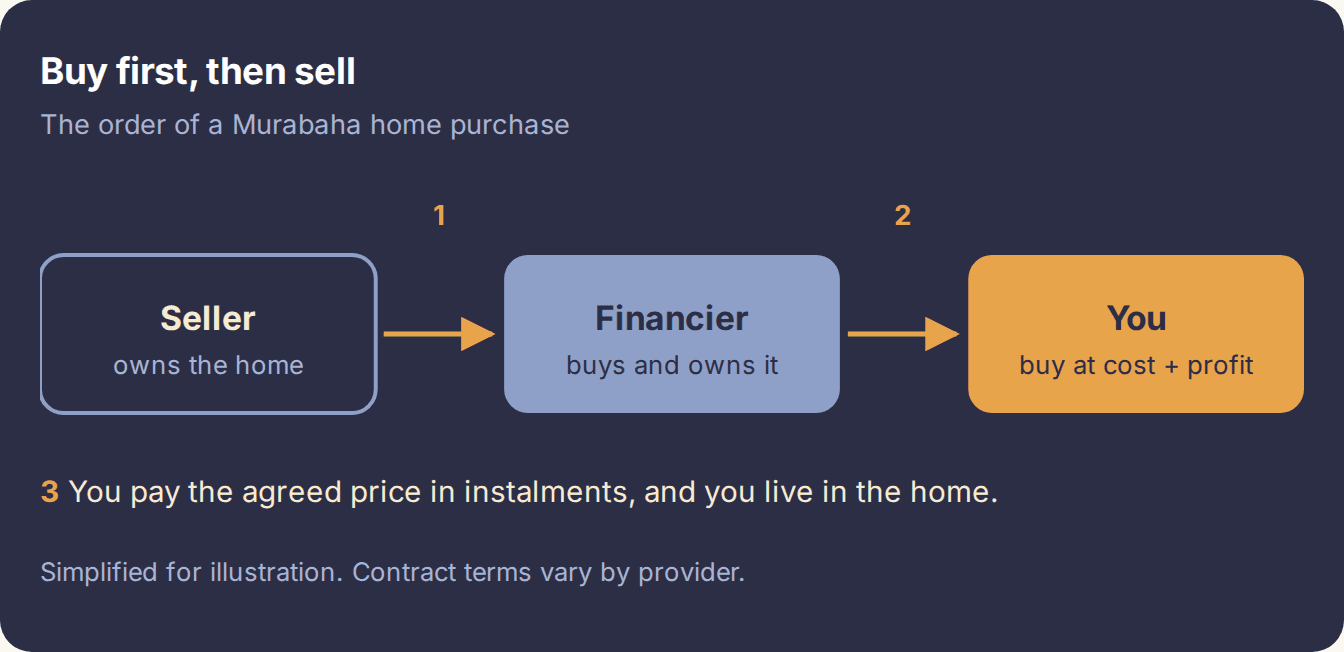
La mourabaha est une vente où le vendeur indique le prix qu'il a payé et le profit qu'il ajoute. Pour le financement d'une maison :
Vous choisissez la maison que vous voulez.
L'institution financière l'achète au vendeur et en prend possession.
L'institution financière vous la revend au prix coûtant plus un profit convenu, payable en versements.
La propriété est la condition sur laquelle tout repose. Les érudits se basent sur l'instruction du Prophète (ﷺ) : « Ne vends pas ce que tu ne possèdes pas » (Abou Daoud 3503); l'institution financière doit donc être propriétaire de la maison avant de vous la vendre. La norme sur la mourabaha de l'AAOIFI (no 8) précise aussi que l'institution financière ne peut pas retenir la propriété jusqu'au dernier versement; elle peut plutôt prendre la propriété en garantie.
La situation en Amérique du Nord
Le financement immobilier halal n'est pas nouveau en Amérique du Nord, mais il est offert par un petit nombre de fournisseurs plutôt que par les grandes banques. Dans le budget 2024, le gouvernement fédéral a annoncé qu'il explorerait des mesures pour élargir l'accès à des produits de financement alternatifs comme les prêts hypothécaires halal, y compris de possibles modifications à leur traitement fiscal et un bac à sable réglementaire pour les fournisseurs.8 Comme tout produit financier, les prêts hypothécaires halal demeurent assujettis aux lois canadiennes.
Choisir une structure
Aucune structure n'est automatiquement « plus halal » que l'autre. Ce qui compte, c'est la façon dont les contrats sont rédigés et le fait qu'un comité de charia qualifié les ait examinés. Avant de signer avec un fournisseur, demandez :
Quelle structure utilisez-vous, et pourquoi?
Qui siège à votre comité de charia, et est-ce que je peux voir la certification?
Que se passe-t-il si je paie plus tôt ou si je manque un paiement?
Sources
Torys s.r.l., Budget 2024: halal mortgages, 19 avril 2024.
Blossom Finance, Diminishing Musharakah (Musharakah Mutanaqisah), citant l'AAOIFI.
Curtis, Mallet-Prevost, Colt & Mosle LLP, Islamic Banking: Home Purchase Financings Part II, Musharaka Mutanaqisa, 31 août 2012.
Abu Hamra, Zakariyah et Saleh, Diminishing Musharakah in Islamic Banks, At-Tajdid (IIUM).
General Iftaa’ Department of Jordan, Fatwa No. 816: Islamic Bank Must Own Commodity before Selling it to Client, 2010.
AAOIFI, Shari’ah Standard No. 8: Murabahah (résumé de la portée).
General Iftaa’ Department of Jordan, Fatwa No. 2716, citant la norme de la charia no 8 de l'AAOIFI.
Gouvernement du Canada, Budget 2024, tel que résumé par Professionnels hypothécaires du Canada.
Ce contenu est présenté à titre informatif seulement et ne constitue pas un conseil en investissement, financier, fiscal, juridique ou religieux (charia). Consultez toujours un érudit qualifié pour les questions d'ordre religieux.
Pour plusieurs familles musulmanes, la question n'est pas seulement de savoir si elles ont les moyens d'acheter une maison, mais comment la financer sans riba. Deux structures reviennent le plus souvent : la moucharaka dégressive et la mourabaha. Toutes deux reposent sur la propriété réelle et le commerce plutôt que sur le prêt d'argent avec intérêt, mais elles fonctionnent de façons très différentes.
Pourquoi la structure est importante
La finance islamique repose sur des principes qui interdisent l'intérêt (riba), la spéculation (maisir) et l'incertitude excessive (gharar). Un prêt hypothécaire classique est un emprunt d'argent remboursé avec intérêt. Une structure halal remplace ce prêt par un partenariat, un bail ou une vente liée à un actif réel : la propriété elle-même.
La moucharaka dégressive : un partenariat qui diminue
L'AAOIFI, l'organisme qui établit les normes de la charia pour les institutions financières islamiques à travers le monde, décrit la moucharaka dégressive comme un partenariat dans lequel un associé s'engage à racheter graduellement la part de l'autre jusqu'au transfert complet de la propriété. Elle combine trois contrats : le partenariat (moucharaka), la location (ijara) et la vente. En pratique :
Vous trouvez une maison et négociez l'achat.
Votre mise de fonds devient votre part dans le partenariat; l'institution financière fournit le reste.
Vous habitez dans la maison et payez un loyer sur la part que l'institution financière possède toujours.
En plus du loyer, vous rachetez la part de l'institution financière par tranches au fil du temps.
À mesure que votre part augmente, la portion loyer de votre paiement diminue. Une fois que vous possédez toutes les parts, le partenariat prend fin et la maison vous appartient entièrement.3 La norme no 12 de la charia de l'AAOIFI fixe les conditions : chaque contrat doit être valide en soi, et les promesses d'achat et de vente doivent être des engagements distincts plutôt que des conditions du partenariat.
La mourabaha : une vente à prix coûtant majoré
La mourabaha est une vente où le vendeur indique le prix qu'il a payé et le profit qu'il ajoute. Pour le financement d'une maison :
Vous choisissez la maison que vous voulez.
L'institution financière l'achète au vendeur et en prend possession.
L'institution financière vous la revend au prix coûtant plus un profit convenu, payable en versements.
La propriété est la condition sur laquelle tout repose. Les érudits se basent sur l'instruction du Prophète (ﷺ) : « Ne vends pas ce que tu ne possèdes pas » (Abou Daoud 3503); l'institution financière doit donc être propriétaire de la maison avant de vous la vendre. La norme sur la mourabaha de l'AAOIFI (no 8) précise aussi que l'institution financière ne peut pas retenir la propriété jusqu'au dernier versement; elle peut plutôt prendre la propriété en garantie.
La situation en Amérique du Nord
Le financement immobilier halal n'est pas nouveau en Amérique du Nord, mais il est offert par un petit nombre de fournisseurs plutôt que par les grandes banques. Dans le budget 2024, le gouvernement fédéral a annoncé qu'il explorerait des mesures pour élargir l'accès à des produits de financement alternatifs comme les prêts hypothécaires halal, y compris de possibles modifications à leur traitement fiscal et un bac à sable réglementaire pour les fournisseurs.8 Comme tout produit financier, les prêts hypothécaires halal demeurent assujettis aux lois canadiennes.
Choisir une structure
Aucune structure n'est automatiquement « plus halal » que l'autre. Ce qui compte, c'est la façon dont les contrats sont rédigés et le fait qu'un comité de charia qualifié les ait examinés. Avant de signer avec un fournisseur, demandez :
Quelle structure utilisez-vous, et pourquoi?
Qui siège à votre comité de charia, et est-ce que je peux voir la certification?
Que se passe-t-il si je paie plus tôt ou si je manque un paiement?
Sources
Torys s.r.l., Budget 2024: halal mortgages, 19 avril 2024.
Blossom Finance, Diminishing Musharakah (Musharakah Mutanaqisah), citant l'AAOIFI.
Curtis, Mallet-Prevost, Colt & Mosle LLP, Islamic Banking: Home Purchase Financings Part II, Musharaka Mutanaqisa, 31 août 2012.
Abu Hamra, Zakariyah et Saleh, Diminishing Musharakah in Islamic Banks, At-Tajdid (IIUM).
General Iftaa’ Department of Jordan, Fatwa No. 816: Islamic Bank Must Own Commodity before Selling it to Client, 2010.
AAOIFI, Shari’ah Standard No. 8: Murabahah (résumé de la portée).
General Iftaa’ Department of Jordan, Fatwa No. 2716, citant la norme de la charia no 8 de l'AAOIFI.
Gouvernement du Canada, Budget 2024, tel que résumé par Professionnels hypothécaires du Canada.
Ce contenu est présenté à titre informatif seulement et ne constitue pas un conseil en investissement, financier, fiscal, juridique ou religieux (charia). Consultez toujours un érudit qualifié pour les questions d'ordre religieux.