Les cartes de crédit dans la finance islamique : halal ou haram ?
Intérêt vs utilité : le dilemme de la carte de crédit pour le musulman moderne
Naviguer dans la finance moderne tout en restant fidèle aux principes de la charia peut s'apparenter à un exercice d'équilibriste, surtout lorsqu'il s'agit de cartes de crédit. Sont-elles un outil utile pour bâtir sa cote de crédit ou un piège impliquant le Riba?
La réponse n'est pas un simple « oui » ou « non ». Tout dépend de la structure de la carte et, plus encore, de votre façon de l'utiliser. Voici une analyse du débat, des conditions d'utilisation et des aspects pratiques des cartes de crédit dans un contexte islamique.
Le débat de fond : Halal ou Haram
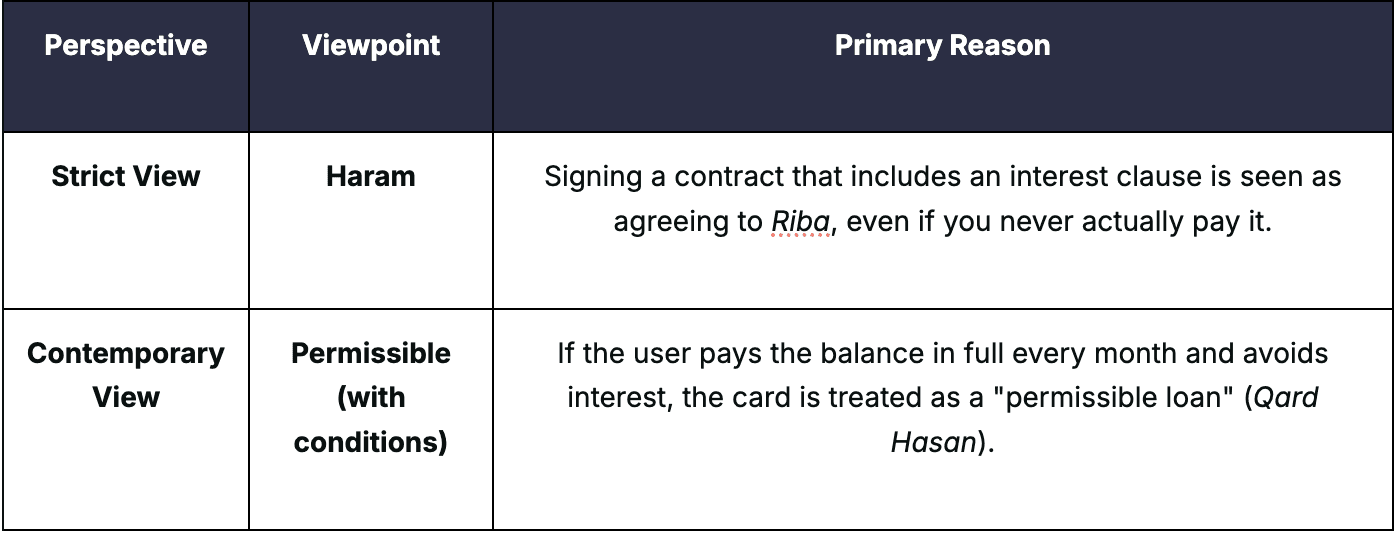
La principale préoccupation liée aux cartes de crédit est l'intérêt (Riba). En Islam, payer ou recevoir des intérêts est strictement interdit. Comme un contrat de carte de crédit standard vous oblige à accepter de payer des intérêts si vous reportez un solde, certains érudits considèrent le simple fait de signer le contrat comme problématique.
Cependant, de nombreux érudits contemporains adoptent une vision plus pragmatique, axée sur l'intention et le résultat.
Deux écoles de pensée
4 raisons pour lesquelles les cartes de crédit sont souvent utilisées par les musulmans
Malgré le débat, il existe plusieurs raisons pour lesquelles de nombreux musulmans jugent l'utilisation de cartes de crédit acceptable, voire nécessaire dans l'économie d'aujourd'hui :
1. L'emprunt sans intérêt
Dans la finance islamique, emprunter de l'argent est permis tant qu'il n'y a pas de « majoration » (intérêt). Si vous utilisez une carte de crédit et payez le solde complet de votre relevé avant la date d'échéance, vous bénéficiez en fait d'un prêt sans intérêt pendant 21 à 30 jours.
2. La réalité des frais de retard
Les détracteurs considèrent les frais de retard comme une forme d'intérêt. Cependant, les partisans soutiennent que les frais de retard sont aujourd'hui de mise dans presque tous les contrats modernes (factures d'électricité, loyer, forfaits téléphoniques). Si nous devions rejeter tous les contrats comportant une clause de pénalité, il serait presque impossible de fonctionner dans notre économie moderne.
3. Une protection essentielle pour le consommateur
Les cartes de crédit offrent des protections (comme celles du style « Article 75 » selon votre région) que les cartes de débit ne proposent pas. Cela comprend :
La protection contre la fraude : Il est plus facile de contester des frais non autorisés.
Les avantages de voyage : De meilleurs taux de change et une assurance voyage intégrée.
La sécurité en ligne : Une couche de protection supplémentaire lors de vos achats sur des sites internationaux.
4. La diversification des revenus
Les sociétés de cartes de crédit ne gagnent pas d'argent uniquement grâce aux intérêts. Elles perçoivent des « frais d'interchange » (frais de transaction payés par le commerçant). Cela signifie que même si vous ne payez jamais un sou d'intérêt, l'entreprise tire tout de même profit du service fourni au magasin, ce que certains considèrent comme des frais de service légitimes.
Directives pour une utilisation halal de la carte de crédit
Si vous choisissez d'utiliser une carte de crédit, vous devez la gérer avec une rigueur extrême pour respecter les limites de la charia. Suivez cette liste de vérification pour vous assurer que votre utilisation reste éthique :
Configurez le paiement automatique : Réglez toujours votre compte pour payer le solde complet automatiquement. Cela élimine le risque de générer accidentellement des frais d'intérêt.
Évitez les « avances de fonds » : Retirer de l'argent d'un guichet automatique avec une carte de crédit engendre généralement des intérêts immédiatement, sans période de grâce. C'est une pratique à éviter absolument.
Surveillez les récompenses « Halal » : Certains érudits suggèrent que les remises en argent (Cashback) sont permises car il s'agit d'un cadeau (Hiba) de la banque, mais vous devriez éviter les récompenses spécifiquement liées à des secteurs haram.
Utilisez-la pour l'utilité, pas pour le luxe : Utilisez la carte comme un outil pour bâtir votre cote de crédit (ce qui est nécessaire pour obtenir un prêt hypothécaire halal plus tard) plutôt que comme un moyen d'acheter des choses que vous ne pouvez pas vous offrir.
Conclusion : Un outil de responsabilité
Dans le monde de la finance islamique, votre intention (Niyyah) et votre autodiscipline sont primordiales. Bien qu'une carte de crédit puisse potentiellement impliquer du Riba, elle s'avère également être un outil indispensable pour assurer sa sécurité financière et se bâtir un historique de crédit en Occident.
Si vous n'êtes pas à l'aise avec les cartes de crédit traditionnelles, tournez-vous vers des alternatives halal ou des cartes prépayées qui offrent des protections similaires sans contrat portant intérêt.