Titres à revenu fixe et finance islamique

Un guide factuel sur le fonctionnement des investissements à revenu fixe, les raisons pour lesquelles la plupart d'entre eux soulèvent des questions de riba, et les solutions de rechange conformes à la charia qui existent au Canada et aux États-Unis.
Le revenu fixe est l'une des catégories d'actifs les plus importantes au monde et la composante de base de la portion prudente de la plupart des portefeuilles. C'est également la catégorie d'actifs où la finance conventionnelle et la finance islamique divergent le plus nettement, car la caractéristique définitionnelle d'un instrument à revenu fixe conventionnel est un rendement prédéterminé sur de l'argent prêté, et c'est précisément ce que décrit le riba.
Cet article explique ce que sont les instruments à revenu fixe, comment ils génèrent des rendements, comment les instances savantes islamiques ont classé les principales catégories et à quoi ressemblent les solutions de rechange conformes à la charia sur les marchés canadien et américain. Il est présenté uniquement à titre éducatif. Il ne recommande ni n'évalue aucun instrument, et ne constitue pas un conseil en matière d'investissement, de fiscalité ou de religion.
Qu'est-ce qu'un investissement à revenu fixe?
La plupart des investissements à revenu fixe sont des prêts. Un investisseur prête de l'argent à un émetteur, un gouvernement, une municipalité, une entreprise ou une banque, et l'émetteur s'engage sur deux choses : des versements périodiques sur une durée définie, et le remboursement du montant initial à la fin de cette durée.
Le mécanisme est le même d'un instrument à l'autre :
Capital (ou valeur nominale / valeur au pair) : le montant prêté, remboursable à l'échéance
Coupon : le versement périodique, exprimé en pourcentage de la valeur nominale
Échéance (ou terme) : le délai avant le remboursement du capital
Émetteur : l'emprunteur, dont la solvabilité détermine le risque de non-paiement
Le terme « fixe » fait référence au calendrier de versement, et non à la valeur de marché de l'instrument. Le prix des obligations évolue à l'inverse des taux d'intérêt en vigueur : lorsque les taux augmentent, les obligations existantes aux coupons plus bas voient leur prix baisser. Un investisseur qui conserve son titre jusqu'à l'échéance reçoit la valeur nominale, sauf si l'émetteur fait défaut; un investisseur qui vend plus tôt peut recevoir plus ou moins.
Pourquoi le revenu fixe conventionnel soulève des questions de riba
Le riba est généralement compris comme une augmentation injustifiée sur un prêt d'argent, un rendement obtenu par le simple passage du temps plutôt que par le commerce, la propriété d'actifs ou la prise de risques. Étant donné qu'une obligation conventionnelle, un CIG, un certificat de dépôt ou un compte d'épargne produit exactement cela, les instances savantes islamiques les ont généralement classés comme non autorisés, indépendamment de l'émetteur, de la qualité du crédit ou de l'objectif.
Trois préoccupations connexes sont généralement citées :
Riba : le rendement est un coût pour l'utilisation de l'argent au fil du temps.
Bay' al-dayn / négociation de dettes : la négociation d'instruments de dette à escompte ou à prime est traitée comme un échange d'argent contre de l'argent de valeur inégale.
Absence de partage des risques : le principe largement cité est que la récompense (al-ghunm) n'est justifiée que par la prise de risque (al-ghurm). Un prêteur dont le capital et le rendement sont protégés par contrat n'a pas assumé de risque commercial.
Notez que le type de compte dans lequel un instrument est détenu ne change pas sa classification. Un fonds d'obligations conventionnel détenu dans un CELI, un REER, un IRA ou un 401(k) reste le même instrument, avec simplement une enveloppe fiscale différente.
Référence rapide : comment les principales catégories sont généralement classées
Le tableau ci-dessous résume la manière dont les instances savantes islamiques et les méthodologies de filtrage de la charia ont généralement traité chaque catégorie. Les décisions ne sont pas uniformes, les structures des produits individuels varient, et les classifications ci-dessous sont des descriptions générales de positions publiées plutôt que des décisions sur un titre spécifique.
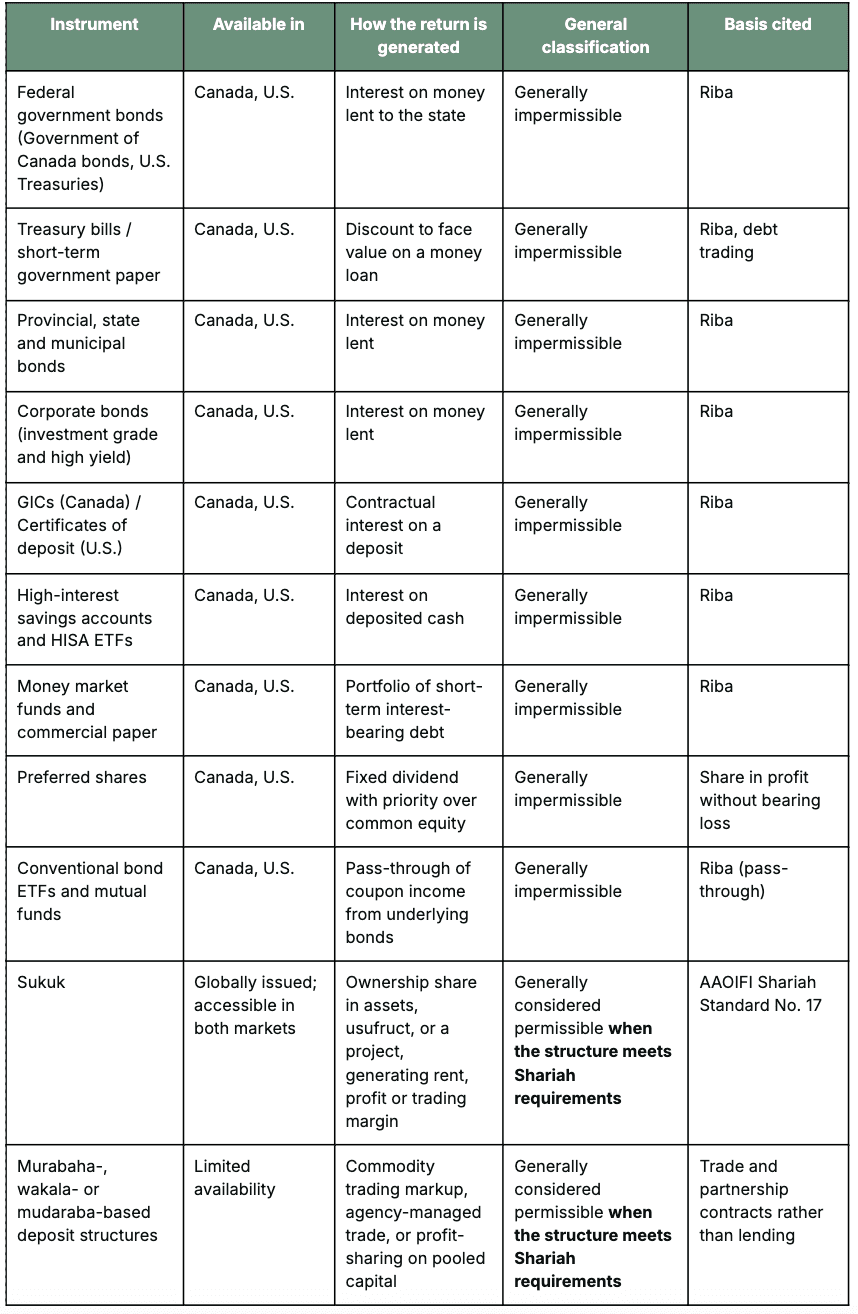
Deux conclusions découlent de ce tableau. Premièrement, l'admissibilité des sukuk et des structures de dépôts islamiques dépend de leur structure et n'est pas automatique en raison de l'appellation. Deuxièmement, la plupart des fonds conventionnels commercialisés comme « prudents », « équilibrés » ou « de revenu » détiennent des obligations conventionnelles, ce qui explique pourquoi ils ne passent généralement pas les filtres de la charia, même si leur volet actions le permettrait.
À propos des actions privilégiées
Les actions privilégiées sont souvent regroupées avec les titres à revenu fixe parce qu'elles versent un dividende fixe. Le Conseil du Fiqh d'Amérique du Nord déclare clairement : « Les actions privilégiées ne participent qu'aux bénéfices et ne supportent pas les pertes, et elles ne sont pas autorisées. » L'objection porte sur l'asymétrie — un droit aux bénéfices combiné à une protection prioritaire contre les pertes — plutôt que sur le versement fixe en soi.
La norme Shari'ah no 17 de l'AAOIFI, publiée pour la première fois en mai 2003 et complétée par la résolution de février 2008 du conseil de la charia de l'AAOIFI sur les sukuk, est le cadre de référence le plus largement utilisé pour les sukuk. L'AAOIFI indique actuellement que cette norme est en cours de réécriture. Elle reconnaît quatorze structures basées sur différents contrats sous-jacents, notamment :
Ijara : cession-bail d'un actif; les investisseurs reçoivent un loyer
Murabaha : vente avec marge bénéficiaire d'une marchandise ou d'un actif; les investisseurs reçoivent la marge
Musharaka : partenariat conjoint; les investisseurs partagent les profits et les pertes
Mudaraba : une partie fournit le capital, l'autre l'expertise; les profits sont partagés selon un ratio convenu
Wakala : un agent investit les fonds pour le compte des investisseurs
Istisna et salam : financement de fabrication ou achat à terme
Deux règles de la norme no 17 valent la peine d'être comprises, car elles façonnent le marché :
La négociation sur le marché secondaire est limitée par la composition des actifs. La négociation n'est autorisée que si le portefeuille sous-jacent est principalement composé d'actifs tangibles ou d'usufruits plutôt que de créances ou de droits pécuniaires. C'est pourquoi les sukuk murabaha et salam, qui génèrent des créances semblables à des dettes, sont généralement traités comme non négociables sur les marchés secondaires.
Les garanties de capital ou de rendement sont interdites. La résolution de février 2008 de l'AAOIFI a réitéré que les engagements d'achat à la valeur nominale ne sont pas autorisés dans les sukuk basés sur des actions, la mudaraba, la musharaka et la wakala, une règle déjà présente dans la norme de 2003, au motif que de tels engagements avaient pour effet de garantir des rendements et de transformer un partenariat en dette.
Contexte du marché
L'émission de sukuk a atteint un record en 2025. Selon une analyse de S&P Global publiée en janvier 2026, l'émission mondiale de sukuk a totalisé 264,8 milliards de dollars en 2025, en hausse de 12,7 % sur un an, les émissions en devises étrangères dépassant les 100 milliards de dollars. S&P prévoit entre 270 et 280 milliards de dollars pour 2026. La Malaisie a le plus contribué à cette croissance; l'Arabie saoudite a émis 72,5 milliards de dollars et les Émirats arabes unis 22,1 milliards de dollars. L'émission de sukuk durables a atteint 21,5 milliards de dollars, en hausse de 38 % sur un an.
L'émission est concentrée en Malaisie, dans les pays du CCG, en Turquie et, plus récemment, en Égypte. Ni le gouvernement du Canada ni le Trésor américain n'émettent de sukuk, c'est pourquoi les investisseurs musulmans d'Amérique du Nord ont généralement accès à cette catégorie d'actifs par l'intermédiaire de fonds détenant des sukuk émis à l'étranger.
Les risques que la conformité à la charia n'élimine pas
Le filtrage de la charia s'intéresse à la conformité religieuse. Il ne réduit pas le risque financier, et plusieurs risques s'appliquent aux sukuk de la même manière qu'aux obligations :
Risque de crédit et de l'émetteur : l'initiateur ou le débiteur peut faire défaut
Risque souverain et pays : l'émission est concentrée dans un nombre limité de pays
Risque de durée : le prix des sukuk évolue en fonction des prévisions de taux en vigueur
Risque de change : la plupart des sukuk sont émis en USD ou dans la devise locale du pays émetteur
Risque de liquidité : le marché secondaire est plus petit et moins actif que le marché obligataire conventionnel
Risque de concentration : un petit nombre d'États et d'institutions financières représentent une grande part des émissions en cours
Avis importants
Cet article est fourni à titre d'information et d'éducation uniquement. Il ne constitue pas un conseil en investissement, financier, juridique, fiscal ou religieux, n'est pas une recommandation d'achat ou de vente d'un titre, et ne tient pas compte de la situation, des objectifs ou de la tolérance au risque de quiconque.
Les descriptions des décisions de la charia sont des résumés généraux des positions publiées par les instances savantes et les organismes de normalisation à la date de publication. Les savants islamiques divergent sur plusieurs des questions abordées. Rien dans le présent document ne constitue une fatwa ou une décision d'admissibilité pour une personne ou un titre en particulier. Les investisseurs doivent consulter des conseillers qualifiés en finance, fiscalité et religion avant de prendre des décisions.
Le volume des marchés cité provient de sources tierces accessibles au public à la date indiquée, n'a pas fait l'objet d'une vérification indépendante et est sujet à changement. La norme Shari'ah no 62 de l'AAOIFI était toujours à l'état de projet selon les commentaires publiés au début de 2026; les lecteurs devraient vérifier son statut actuel directement auprès de l'AAOIFI.
L'investissement comporte des risques, notamment la perte possible du capital. Les sukuk et les fonds de placement conformes à la charia ne sont pas des produits de dépôt : ils ne sont pas assurés par la SADC ou la FDIC, ne sont pas garantis par une banque et peuvent perdre de la valeur, y compris la totalité du montant investi. Les rendements passés ne garantissent pas les résultats futurs. Le filtrage de la charia réduit l'univers d'investissement et peut amener un portefeuille à renoncer à des occasions d'investissement offertes aux portefeuilles non filtrés, et à obtenir des rendements différents de ceux des indices de référence non filtrés. La diversification ne garantit pas un profit et ne protège pas contre les pertes dans un marché en baisse.
Manzil n'est pas affilié à, et ne soutient aucun fonds tiers, émetteur, fournisseur d'indices ou instance savante mentionné dans cet article.
Sources
Un guide factuel sur le fonctionnement des investissements à revenu fixe, les raisons pour lesquelles la plupart d'entre eux soulèvent des questions de riba, et les solutions de rechange conformes à la charia qui existent au Canada et aux États-Unis.
Le revenu fixe est l'une des catégories d'actifs les plus importantes au monde et la composante de base de la portion prudente de la plupart des portefeuilles. C'est également la catégorie d'actifs où la finance conventionnelle et la finance islamique divergent le plus nettement, car la caractéristique définitionnelle d'un instrument à revenu fixe conventionnel est un rendement prédéterminé sur de l'argent prêté, et c'est précisément ce que décrit le riba.
Cet article explique ce que sont les instruments à revenu fixe, comment ils génèrent des rendements, comment les instances savantes islamiques ont classé les principales catégories et à quoi ressemblent les solutions de rechange conformes à la charia sur les marchés canadien et américain. Il est présenté uniquement à titre éducatif. Il ne recommande ni n'évalue aucun instrument, et ne constitue pas un conseil en matière d'investissement, de fiscalité ou de religion.
Qu'est-ce qu'un investissement à revenu fixe?
La plupart des investissements à revenu fixe sont des prêts. Un investisseur prête de l'argent à un émetteur, un gouvernement, une municipalité, une entreprise ou une banque, et l'émetteur s'engage sur deux choses : des versements périodiques sur une durée définie, et le remboursement du montant initial à la fin de cette durée.
Le mécanisme est le même d'un instrument à l'autre :
Capital (ou valeur nominale / valeur au pair) : le montant prêté, remboursable à l'échéance
Coupon : le versement périodique, exprimé en pourcentage de la valeur nominale
Échéance (ou terme) : le délai avant le remboursement du capital
Émetteur : l'emprunteur, dont la solvabilité détermine le risque de non-paiement
Le terme « fixe » fait référence au calendrier de versement, et non à la valeur de marché de l'instrument. Le prix des obligations évolue à l'inverse des taux d'intérêt en vigueur : lorsque les taux augmentent, les obligations existantes aux coupons plus bas voient leur prix baisser. Un investisseur qui conserve son titre jusqu'à l'échéance reçoit la valeur nominale, sauf si l'émetteur fait défaut; un investisseur qui vend plus tôt peut recevoir plus ou moins.
Pourquoi le revenu fixe conventionnel soulève des questions de riba
Le riba est généralement compris comme une augmentation injustifiée sur un prêt d'argent, un rendement obtenu par le simple passage du temps plutôt que par le commerce, la propriété d'actifs ou la prise de risques. Étant donné qu'une obligation conventionnelle, un CIG, un certificat de dépôt ou un compte d'épargne produit exactement cela, les instances savantes islamiques les ont généralement classés comme non autorisés, indépendamment de l'émetteur, de la qualité du crédit ou de l'objectif.
Trois préoccupations connexes sont généralement citées :
Riba : le rendement est un coût pour l'utilisation de l'argent au fil du temps.
Bay' al-dayn / négociation de dettes : la négociation d'instruments de dette à escompte ou à prime est traitée comme un échange d'argent contre de l'argent de valeur inégale.
Absence de partage des risques : le principe largement cité est que la récompense (al-ghunm) n'est justifiée que par la prise de risque (al-ghurm). Un prêteur dont le capital et le rendement sont protégés par contrat n'a pas assumé de risque commercial.
Notez que le type de compte dans lequel un instrument est détenu ne change pas sa classification. Un fonds d'obligations conventionnel détenu dans un CELI, un REER, un IRA ou un 401(k) reste le même instrument, avec simplement une enveloppe fiscale différente.
Référence rapide : comment les principales catégories sont généralement classées
Le tableau ci-dessous résume la manière dont les instances savantes islamiques et les méthodologies de filtrage de la charia ont généralement traité chaque catégorie. Les décisions ne sont pas uniformes, les structures des produits individuels varient, et les classifications ci-dessous sont des descriptions générales de positions publiées plutôt que des décisions sur un titre spécifique.
Deux conclusions découlent de ce tableau. Premièrement, l'admissibilité des sukuk et des structures de dépôts islamiques dépend de leur structure et n'est pas automatique en raison de l'appellation. Deuxièmement, la plupart des fonds conventionnels commercialisés comme « prudents », « équilibrés » ou « de revenu » détiennent des obligations conventionnelles, ce qui explique pourquoi ils ne passent généralement pas les filtres de la charia, même si leur volet actions le permettrait.
À propos des actions privilégiées
Les actions privilégiées sont souvent regroupées avec les titres à revenu fixe parce qu'elles versent un dividende fixe. Le Conseil du Fiqh d'Amérique du Nord déclare clairement : « Les actions privilégiées ne participent qu'aux bénéfices et ne supportent pas les pertes, et elles ne sont pas autorisées. » L'objection porte sur l'asymétrie — un droit aux bénéfices combiné à une protection prioritaire contre les pertes — plutôt que sur le versement fixe en soi.
La norme Shari'ah no 17 de l'AAOIFI, publiée pour la première fois en mai 2003 et complétée par la résolution de février 2008 du conseil de la charia de l'AAOIFI sur les sukuk, est le cadre de référence le plus largement utilisé pour les sukuk. L'AAOIFI indique actuellement que cette norme est en cours de réécriture. Elle reconnaît quatorze structures basées sur différents contrats sous-jacents, notamment :
Ijara : cession-bail d'un actif; les investisseurs reçoivent un loyer
Murabaha : vente avec marge bénéficiaire d'une marchandise ou d'un actif; les investisseurs reçoivent la marge
Musharaka : partenariat conjoint; les investisseurs partagent les profits et les pertes
Mudaraba : une partie fournit le capital, l'autre l'expertise; les profits sont partagés selon un ratio convenu
Wakala : un agent investit les fonds pour le compte des investisseurs
Istisna et salam : financement de fabrication ou achat à terme
Deux règles de la norme no 17 valent la peine d'être comprises, car elles façonnent le marché :
La négociation sur le marché secondaire est limitée par la composition des actifs. La négociation n'est autorisée que si le portefeuille sous-jacent est principalement composé d'actifs tangibles ou d'usufruits plutôt que de créances ou de droits pécuniaires. C'est pourquoi les sukuk murabaha et salam, qui génèrent des créances semblables à des dettes, sont généralement traités comme non négociables sur les marchés secondaires.
Les garanties de capital ou de rendement sont interdites. La résolution de février 2008 de l'AAOIFI a réitéré que les engagements d'achat à la valeur nominale ne sont pas autorisés dans les sukuk basés sur des actions, la mudaraba, la musharaka et la wakala, une règle déjà présente dans la norme de 2003, au motif que de tels engagements avaient pour effet de garantir des rendements et de transformer un partenariat en dette.
Contexte du marché
L'émission de sukuk a atteint un record en 2025. Selon une analyse de S&P Global publiée en janvier 2026, l'émission mondiale de sukuk a totalisé 264,8 milliards de dollars en 2025, en hausse de 12,7 % sur un an, les émissions en devises étrangères dépassant les 100 milliards de dollars. S&P prévoit entre 270 et 280 milliards de dollars pour 2026. La Malaisie a le plus contribué à cette croissance; l'Arabie saoudite a émis 72,5 milliards de dollars et les Émirats arabes unis 22,1 milliards de dollars. L'émission de sukuk durables a atteint 21,5 milliards de dollars, en hausse de 38 % sur un an.
L'émission est concentrée en Malaisie, dans les pays du CCG, en Turquie et, plus récemment, en Égypte. Ni le gouvernement du Canada ni le Trésor américain n'émettent de sukuk, c'est pourquoi les investisseurs musulmans d'Amérique du Nord ont généralement accès à cette catégorie d'actifs par l'intermédiaire de fonds détenant des sukuk émis à l'étranger.
Les risques que la conformité à la charia n'élimine pas
Le filtrage de la charia s'intéresse à la conformité religieuse. Il ne réduit pas le risque financier, et plusieurs risques s'appliquent aux sukuk de la même manière qu'aux obligations :
Risque de crédit et de l'émetteur : l'initiateur ou le débiteur peut faire défaut
Risque souverain et pays : l'émission est concentrée dans un nombre limité de pays
Risque de durée : le prix des sukuk évolue en fonction des prévisions de taux en vigueur
Risque de change : la plupart des sukuk sont émis en USD ou dans la devise locale du pays émetteur
Risque de liquidité : le marché secondaire est plus petit et moins actif que le marché obligataire conventionnel
Risque de concentration : un petit nombre d'États et d'institutions financières représentent une grande part des émissions en cours
Avis importants
Cet article est fourni à titre d'information et d'éducation uniquement. Il ne constitue pas un conseil en investissement, financier, juridique, fiscal ou religieux, n'est pas une recommandation d'achat ou de vente d'un titre, et ne tient pas compte de la situation, des objectifs ou de la tolérance au risque de quiconque.
Les descriptions des décisions de la charia sont des résumés généraux des positions publiées par les instances savantes et les organismes de normalisation à la date de publication. Les savants islamiques divergent sur plusieurs des questions abordées. Rien dans le présent document ne constitue une fatwa ou une décision d'admissibilité pour une personne ou un titre en particulier. Les investisseurs doivent consulter des conseillers qualifiés en finance, fiscalité et religion avant de prendre des décisions.
Le volume des marchés cité provient de sources tierces accessibles au public à la date indiquée, n'a pas fait l'objet d'une vérification indépendante et est sujet à changement. La norme Shari'ah no 62 de l'AAOIFI était toujours à l'état de projet selon les commentaires publiés au début de 2026; les lecteurs devraient vérifier son statut actuel directement auprès de l'AAOIFI.
L'investissement comporte des risques, notamment la perte possible du capital. Les sukuk et les fonds de placement conformes à la charia ne sont pas des produits de dépôt : ils ne sont pas assurés par la SADC ou la FDIC, ne sont pas garantis par une banque et peuvent perdre de la valeur, y compris la totalité du montant investi. Les rendements passés ne garantissent pas les résultats futurs. Le filtrage de la charia réduit l'univers d'investissement et peut amener un portefeuille à renoncer à des occasions d'investissement offertes aux portefeuilles non filtrés, et à obtenir des rendements différents de ceux des indices de référence non filtrés. La diversification ne garantit pas un profit et ne protège pas contre les pertes dans un marché en baisse.
Manzil n'est pas affilié à, et ne soutient aucun fonds tiers, émetteur, fournisseur d'indices ou instance savante mentionné dans cet article.
Sources